

공식 자료 확인일 2026년 10월 11일 · 공식 출처 6건 대조
교육비 세액공제는 2026년 1월 1일 이후 낸 교육비부터 자녀·배우자의 소득요건이 빠져, 알바로 소득이 있는 대학생 자녀 등록금도 15% 공제돼요.
한눈에 보기
교육비 세액공제는 2026년 1월 1일 이후 지급한 교육비부터 가족의 나이·소득과 관계없이 15%를 공제해요. 대학생은 1명당 연 900만원, 취학 전·초중고생은 연 300만원까지이고, 초등 2학년 이하(또는 9세 미만)의 예체능 학원비가 새로 들어가요.
나이요건은 원래 없었고, 이번에 빠진 것은 소득요건이에요. 2025년까지 낸 교육비는 자녀 소득금액이 100만원(근로소득만 있으면 총급여 500만원)을 넘으면 원칙적으로 공제받지 못했어요(취업 전 지급분 특례 제외).
부모님 교육비와 자녀 대학원 등록금은 여전히 빠져요. 공제는 줄일 세금(산출세액)이 있어야 효과가 있어요.
| 누가 | 근로소득자(일용근로자 제외) 본인과 배우자·자녀·형제자매(2026년 지출분부터 가족 나이·소득 제한 없음, 부모 제외) |
|---|---|
| 얼마 | 교육비의 15% 세액공제(대학생 1명당 연 900만원·취학 전·초중고생 연 300만원 한도, 본인은 한도 없음, 줄일 세금이 충분할 때) |
| 언제부터 | 2026년 1월 1일 이후 지급한 교육비부터(2027년 2월분 급여 때 연말정산) |
| 어떻게 | 연말정산 때 간소화 자료·납입 증명을 회사에 제출 |
소득요건이 빠진 2026년 교육비 세액공제
교육비 세액공제는 근로소득이 있는 사람(일용근로자 제외)이 본인과 가족의 교육비를 내면 그 15%를 종합소득산출세액에서 빼 주는 제도예요. 근거는 소득세법 제59조의4 제3항이에요.
2025년 12월 23일 개정(법률 제21221호)으로 대상 문구가 「나이의 제한을 받지 아니하되」에서 「나이 및 소득의 제한을 받지 아니하되」로 바뀌었어요. 부칙은 2026년 1월 1일 이후 지급하는 교육비부터 적용한다고 정했어요.
인적공제(기본공제 1명당 150만원)는 달라지지 않았어요.
가족 기본공제는 지금도 소득금액 100만원 이하(근로소득만 있으면 총급여 500만원 이하)가 기준이고, 자녀는 원칙적으로 20세 이하예요(장애인은 나이 제한 없음). 자세한 기준은 인적공제 조건, 부모님·형제자매 올릴 수 있나에 정리했어요.
교육비 세액공제 받는 가족과 빠지는 가족
2026년 지출분 기준으로 본인과 배우자·자녀·형제자매 교육비가 대상이고, 가족은 나이·소득과 관계없이 들어가요.
| 누구의 교육비 | 기준 |
|---|---|
| 본인 | 대학원·직업훈련·등록금 학자금 상환까지, 한도 없음 |
| 배우자 | 소득 관계없이, 대학원 제외 |
| 자녀·입양자·위탁아동 | 나이·소득 관계없이, 대학원 제외 |
| 형제자매 | 생계를 같이 하면, 대학원 제외 |
| 부모·조부모 | 대상 아님(장애인 특수교육비만 예외) |
| 공제받는 사람 | 근로소득이 있는 거주자(일용근로자 제외), 근로한 기간에 낸 교육비만 |
알바하는 대학생 자녀도 되나요
2026년에 낸 등록금이면 자녀 소득과 관계없이 공제돼요.
맞벌이 부부는 한 사람만 넣어요
같은 자녀를 부부가 둘 다 공제대상가족으로 올릴 수는 없어요. 신고서에 적은 한 사람의 공제대상가족으로 봐요.
법은 근로자가 자기 기본공제대상자를 위해 실제로 지급한 교육비를 공제해요. 교육비를 낸 사람과 자녀를 올린 사람이 다르면 회사나 세무서에 따로 확인하세요.
교육비를 낸 가족 한 명 기준으로 골라요. 근로자가 근로한 기간에 실제로 낸 교육비만 대상이고(입사 전·퇴사 후 제외), 줄일 세금(산출세액)이 있어야 효과가 있어요.
교육비를 낸 사람에게 근로소득이 있나요?
네, 회사에서 연말정산해요
누구의 교육비인가요?
본인(근로소득자)
어디에 낸 교육비인가요? · 교육비를 낸 날은 언제인가요?
학기가 아니라 돈을 낸 날 기준이에요.
| 조건 | 판정 |
|---|---|
| 대학(학부) 등록금 · 대학원 등록금 · 2026년 1월 1일 이후 · 2025년 12월 31일 이전 | 본인 교육비는 한도 없이 15% 공제돼요 대학·대학원 교육비, 직업능력개발훈련 수강료, 한국장학재단 등 법령이 정한 등록금 대출의 원리금 상환액이 대상이에요(연체 추가금·감면액 제외). 장학금 받은 금액은 빼고, 공제는 산출세액까지만 돼요. |
| 대학(학부) 등록금 · 대학원 등록금 · 잘 모르겠어요 | 낸 날짜부터 확인하세요 2026년 1월 1일 이후 낸 교육비만 새 기준(소득요건 없음, 초등 예체능 포함)이에요. 카드·이체 내역의 결제일을 보세요. |
| 초중고 학교, 취학 전 아동의 어린이집·유치원·학원·체육시설 · 2026년 1월 1일 이후 · 2025년 12월 31일 이전 | 본인은 학교 교육비만 공제돼요 본인은 초중고 등 학교에 낸 교육비는 되지만 어린이집·학원비는 대상이 아니에요. 낸 곳을 다시 확인하세요. |
| 초중고 학교, 취학 전 아동의 어린이집·유치원·학원·체육시설 · 잘 모르겠어요 | 낸 날짜부터 확인하세요 2026년 1월 1일 이후 낸 교육비만 새 기준(소득요건 없음, 초등 예체능 포함)이에요. 카드·이체 내역의 결제일을 보세요. |
| 초등 2학년 이하 또는 9세 미만의 예능 학원·체육시설 | 본인 학원비는 공제 대상이 아니에요 초등 예능 학원·체육시설 항목은 초등학생 가족을 위한 거예요. 본인은 학교·대학·대학원 교육비와 직업능력개발훈련 수강료, 법령이 정한 등록금 학자금 대출 상환액이 대상이에요. |
| 그 밖의 학원(국영수 등, 취학 전 아동 제외, 초등 3학년 이상은 9세 미만 예능 과정 제외) | 이 학원비는 공제 대상이 아니에요 학원비는 취학 전 아동의 학원·체육시설 수강료와, 2026년 지출분부터 9세 미만 또는 2학년 이하 초등학생의 예능 학원·체육시설 수강료만 돼요. 본인은 직업능력개발훈련 수강료만 들어가요. |
배우자·자녀·형제자매
어디에 낸 교육비인가요?
대학(학부) 등록금
교육비를 낸 날은 언제인가요? · 그 가족의 연 소득금액이 100만원(근로소득만 있으면 총급여 500만원)을 넘나요?
학기가 아니라 돈을 낸 날 기준이에요.
| 조건 | 판정 |
|---|---|
| 2026년 1월 1일 이후 | 1명당 연 900만원까지 15% 공제돼요 등록금 700만원이면 105만원이에요. 장학금이나 자녀가 법령이 정한 등록금 대출로 낸 금액은 빠지고, 산출세액보다 많이 줄지는 않아요. 2026년에 낸 교육비라 가족의 나이·소득과 관계없고, 형제자매는 생계를 같이 해야 하고, 낸 사람과 공제대상으로 올린 사람이 다르면 따로 확인하세요. |
| 2025년 12월 31일 이전 · 넘지 않아요 | 1명당 연 900만원까지 15% 공제돼요 등록금 700만원이면 105만원이에요. 장학금이나 자녀가 법령이 정한 등록금 대출로 낸 금액은 빠지고, 산출세액보다 많이 줄지는 않아요. 2025년 지출분이라 종전 소득요건(위 기준 이하)을 충족한 경우이고, 형제자매는 생계를 같이 해야 하고, 낸 사람과 공제대상으로 올린 사람이 다르면 따로 확인하세요. |
| 2025년 12월 31일 이전 · 넘어요 | 2025년 지출분은 원칙적으로 안 되지만 특례를 확인하세요 2025년에 낸 교육비는 종전 규정이라 가족 소득금액 100만원(근로소득만 있으면 총급여 500만원) 이하여야 해요. 다만 취업·혼인 등으로 연중에 대상에서 빠졌다면 그 사유가 생긴 날까지 낸 금액은 공제돼요. |
| 2025년 12월 31일 이전 · 잘 모르겠어요 | 2025년 지출분은 가족 소득을 먼저 확인하세요 2025년에 낸 교육비는 가족 소득금액 100만원(근로소득만 있으면 총급여 500만원) 이하일 때 공제돼요. 넘었더라도 취업 등 사유가 생기기 전까지 낸 금액은 특례로 공제돼요. |
| 잘 모르겠어요 | 낸 날짜부터 확인하세요 2026년 1월 1일 이후 낸 교육비만 새 기준(소득요건 없음, 초등 예체능 포함)이에요. 카드·이체 내역의 결제일을 보세요. |
대학원 등록금
가족의 대학원 등록금은 공제되지 않아요
대학원 교육비는 본인 것만 공제돼요. 배우자·자녀가 대학원에 다니면 그 사람이 근로소득이 있을 때 본인 교육비로 공제받아요.
초중고 학교, 취학 전 아동의 어린이집·유치원·학원·체육시설
교육비를 낸 날은 언제인가요? · 그 가족의 연 소득금액이 100만원(근로소득만 있으면 총급여 500만원)을 넘나요?
학기가 아니라 돈을 낸 날 기준이에요.
| 조건 | 판정 |
|---|---|
| 2026년 1월 1일 이후 | 1명당 연 300만원까지 15% 공제돼요 학교 교육비와, 취학 전 아동의 어린이집·유치원 비용과 학원·체육시설 수강료(월 단위·주 1회 이상 과정)가 들어가요. 산출세액보다 많이 줄지는 않아요. 2026년에 낸 교육비라 가족의 나이·소득과 관계없고, 형제자매는 생계를 같이 해야 하고, 낸 사람과 공제대상으로 올린 사람이 다르면 따로 확인하세요. |
| 2025년 12월 31일 이전 · 넘지 않아요 | 1명당 연 300만원까지 15% 공제돼요 학교 교육비와, 취학 전 아동의 어린이집·유치원 비용과 학원·체육시설 수강료(월 단위·주 1회 이상 과정)가 들어가요. 산출세액보다 많이 줄지는 않아요. 2025년 지출분이라 종전 소득요건(위 기준 이하)을 충족한 경우이고, 형제자매는 생계를 같이 해야 하고, 낸 사람과 공제대상으로 올린 사람이 다르면 따로 확인하세요. |
| 2025년 12월 31일 이전 · 넘어요 | 2025년 지출분은 원칙적으로 안 되지만 특례를 확인하세요 2025년에 낸 교육비는 종전 규정이라 가족 소득금액 100만원(근로소득만 있으면 총급여 500만원) 이하여야 해요. 다만 취업·혼인 등으로 연중에 대상에서 빠졌다면 그 사유가 생긴 날까지 낸 금액은 공제돼요. |
| 2025년 12월 31일 이전 · 잘 모르겠어요 | 2025년 지출분은 가족 소득을 먼저 확인하세요 2025년에 낸 교육비는 가족 소득금액 100만원(근로소득만 있으면 총급여 500만원) 이하일 때 공제돼요. 넘었더라도 취업 등 사유가 생기기 전까지 낸 금액은 특례로 공제돼요. |
| 잘 모르겠어요 | 낸 날짜부터 확인하세요 2026년 1월 1일 이후 낸 교육비만 새 기준(소득요건 없음, 초등 예체능 포함)이에요. 카드·이체 내역의 결제일을 보세요. |
초등 2학년 이하 또는 9세 미만의 예능 학원·체육시설
교육비를 낸 날은 언제인가요?
학기가 아니라 돈을 낸 날 기준이에요.
| 조건 | 판정 |
|---|---|
| 2026년 1월 1일 이후 | 1명당 연 300만원까지 15% 공제돼요 9세 미만 또는 2학년 이하 초등학생의 예능 학원·체육시설 수강료로, 월 단위·주 1회 이상 과정만 들어가요. 산출세액보다 많이 줄지는 않아요. 2026년에 새로 생긴 항목이고, 가족 소득요건은 없지만 위 나이·학년 조건은 충족해야 하고, 낸 사람과 아이를 공제대상으로 올린 사람이 다르면 따로 확인하세요. |
| 2025년 12월 31일 이전 | 2025년에 낸 초등 예체능 학원비는 안 돼요 초등 저학년 예체능 학원·체육시설 항목은 2026년 1월 1일 이후 지급분부터 적용돼요. |
| 잘 모르겠어요 | 낸 날짜부터 확인하세요 2026년 1월 1일 이후 낸 교육비만 새 기준(소득요건 없음, 초등 예체능 포함)이에요. 카드·이체 내역의 결제일을 보세요. |
그 밖의 학원(국영수 등, 취학 전 아동 제외, 초등 3학년 이상은 9세 미만 예능 과정 제외)
이 학원비는 공제 대상이 아니에요
학원비는 취학 전 아동의 학원·체육시설 수강료와, 2026년 지출분부터 9세 미만 또는 2학년 이하 초등학생의 예능 학원·체육시설 수강료만 돼요. 본인은 직업능력개발훈련 수강료만 들어가요.
부모·조부모
부모님 교육비는 공제되지 않아요
교육비 공제 대상 가족은 배우자·자녀·형제자매·입양자·위탁아동이에요. 기본공제대상자인 장애인 부모의 특수교육비만 예외예요.
일용근로 소득만 있어요 · 근로소득이 없어요
근로소득자가 아니면 이 공제를 받을 수 없어요
교육비 세액공제는 근로소득이 있는 거주자(일용근로자 제외)가 받는 특별세액공제예요.
2026-10-11 소득세법·시행령 원문 기준이에요. 실제 공제액은 연말정산에서 정해지고, 환급액은 이미 낸 세금과 비교해 정해져요.
교육비 세액공제 한도와 공제액
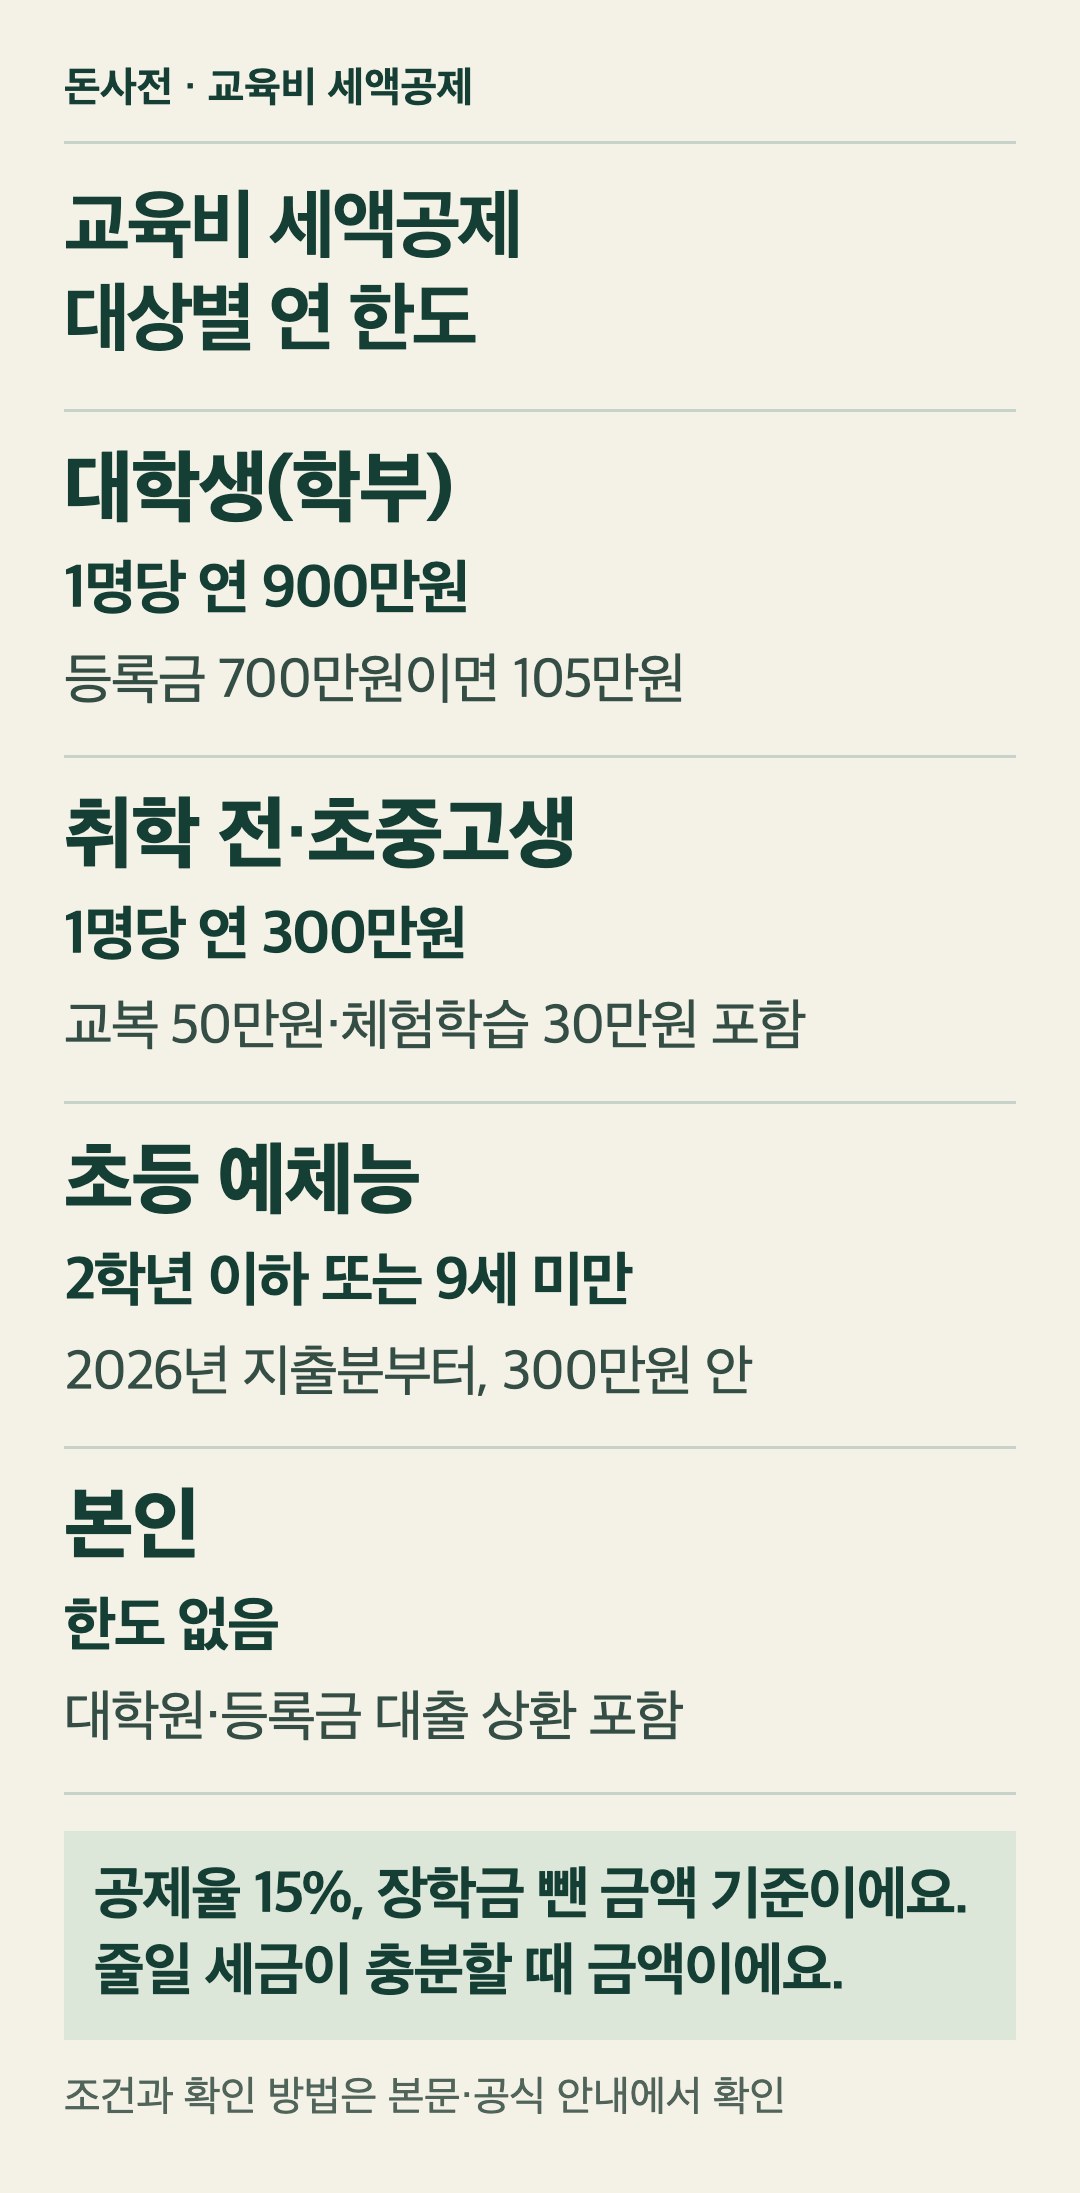
공제액은 교육비의 15%이고, 가족 교육비에는 1명당 연 한도가 있어요.
| 대상 | 연 한도(1명당) |
|---|---|
| 취학 전 아동 | 300만원 |
| 초·중·고등학생 | 300만원 |
| 대학생(학부) | 900만원 |
| 본인 | 한도 문구 없음 |
급식비·교과서대·방과후 수업료·대입 전형료도 들어가요. 중·고등학생 교복은 1명당 연 50만원, 현장체험학습은 연 30만원까지예요.
사례로 보는 공제액
줄일 세금이 충분하고 장학금·학자금 대출이 없다고 가정했어요.
| 사례 | 공제액 |
|---|---|
| 알바 총급여 600만원 대학생, 등록금 700만원 | 105만원 |
| 대학생 등록금 1,000만원 | 135만원(900만원 한도) |
| 초등 2학년 예능 학원 월 15만원×12개월 | 27만원 |
| 2025년 12월 낸 등록금, 자녀 근로소득만 총급여 600만원(취업 특례 없음) | 0원(종전 규정) |
산출세액보다 많이 줄지는 않아요. 환급액은 이미 원천징수로 낸 세금과 비교해 정해져요.
중간에 입사하거나 퇴사했다면 근로한 기간에 낸 교육비만 대상이에요. 입사 전·퇴사 후 낸 금액은 빠져요.
2026년 1월 1일 이후 낸 교육비부터
새 기준은 2026년 1월 1일 이후 지급한 교육비에 적용돼요.
| 구분 | 기준 |
|---|---|
| 2025.12.31.까지 지급 | 종전 규정(가족 소득요건 있음) |
| 2026.1.1. 이후 지급 | 소득요건 없음, 초등 예체능 포함 |
| 2026년분 연말정산 | 2027년 2월분 급여 지급 때 |
학기가 아니라 낸 날 기준이라, 2026년 1학기 등록금을 2025년 12월에 미리 냈다면 종전 규정을 따라요.
종전 규정에도 특례가 있어요. 혼인·취업 등으로 연중에 기본공제대상자에서 빠진 가족은 그 사유가 생긴 날까지 낸 교육비를 공제해요.
연말정산에서 교육비 공제 넣는 순서
교육비 공제는 근로자가 신청해야 적용돼요.
- 연말정산 간소화 서비스에서 가족별 교육비 내역을 확인해요.
- 간소화에 없는 교육비는 학원·체육시설 등 낸 곳에서 납입 증명을 받아요.
- 장학금과 한국장학재단 등 법령이 정한 학자금 대출로 낸 금액은 빼고 신고해요.
- 근로소득자 소득·세액 공제신고서와 함께 회사에 제출해요.
연말정산 때 빠뜨렸다면 경정청구 방법과 5년 기한, 연말정산 누락 공제 되찾기로 나중에 되찾을 수 있어요.
연말정산 전에 챙길 교육비 자료
간소화 자료에 무엇이 잡혔는지 보고, 빠진 것은 따로 챙겨요.
- 연말정산 간소화 서비스의 가족별 교육비 내역
- 간소화에 없는 학원·체육시설·교복 등의 납입 증명
- 학교나 회사에서 받은 장학금 내역(공제에서 빼요)
- 자녀 등록금을 학자금 대출로 냈는지 여부
- 초등 예체능은 월 단위·주 1회 이상 과정인지
소득요건 폐지 뒤에도 공제가 안 되는 경우
인적공제도 같이 되는 줄 알았어요. 이번 개정은 교육비 세액공제만 바꿨어요. 소득금액 100만원(근로소득만 있으면 총급여 500만원)을 넘는 자녀는 기본공제 150만원에서 빠지고, 교육비 15%만 받아요.
2025년에 낸 등록금이 공제되지 않아요. 2025년 지출분은 종전처럼 원칙적으로 자녀 소득금액 100만원(근로소득만 있으면 총급여 500만원) 이하여야 해요.
취업 등으로 연중에 요건을 넘었다면 그 전까지 낸 금액은 공제돼요.
초등 3학년 영어학원비는 안 돼요. 새 항목은 과세기간 종료일 현재 9세 미만 또는 2학년 이하 초등학생의 예능 교습 학원·체육시설 수강료만이에요. 국어·영어·수학 학원은 빠져요.
장학금·학자금 대출로 낸 부분이 빠져요. 학교·회사 등에서 받은 장학금은 공제하지 않아요.
자녀가 한국장학재단 등 법령이 정한 등록금 대출로 낸 등록금은 부모가 공제받지 못해요. 자녀가 근로소득이 생긴 뒤 원리금을 갚을 때 본인 교육비로 공제받고, 연체로 더 낸 돈과 감면·지원받은 금액은 빠져요.
줄일 세금이 없으면 효과가 없어요. 공제는 산출세액에서 빼는 것이라 낼 세금이 적으면 다 쓰지 못해요.
특별소득공제·특별세액공제·월세액 세액공제를 하나도 신청하지 않은 근로자는 표준세액공제 13만원을 받아요. 공제액이 작다면 둘을 비교해 보세요.
자주 묻는 질문
교육비 세액공제 소득요건 폐지는 언제부터 적용되나요?
2026년 1월 1일 이후 지급한 교육비부터예요. 2025년에 낸 교육비는 종전처럼 원칙적으로 가족의 소득금액이 100만원 이하(근로소득만 있으면 총급여 500만원 이하)여야 해요. 다만 취업 등으로 연중에 대상에서 빠졌다면 그 전까지 낸 금액은 공제돼요.
알바하는 대학생 자녀 등록금도 교육비 세액공제가 되나요?
2026년에 낸 등록금이면 자녀 소득과 관계없이 15%가 공제돼요. 대학생은 1명당 연 900만원 한도예요. 다만 소득금액 100만원(근로소득만 있으면 총급여 500만원)을 넘는 자녀는 인적공제(기본공제 150만원)를 받을 수 없어요.
초등학생 학원비도 교육비 세액공제가 되나요?
2026년 지출분부터 과세기간 종료일 현재 9세 미만 또는 2학년 이하 초등학생의 예능 교습 학원·체육시설 수강료만 돼요. 월 단위로 주 1회 이상 하는 과정이어야 하고, 국어·영어·수학 학원은 빠져요.
부모님 교육비도 공제받을 수 있나요?
아니요. 교육비 공제 대상 가족은 배우자·자녀·형제자매·입양자·위탁아동이고 부모님은 없어요. 기본공제대상자인 장애인 부모의 특수교육비만 예외예요.
돈사전 편집팀이 2026년 10월 11일 기준 공식 자료(아래 출처)를 대조해 정리했어요. 실제 적용은 기관 심사와 개인 상황에 따라 달라질 수 있으니, 신청 전에 공식 안내를 한 번 더 확인하세요.
공식 출처
- 법제처 국가법령정보센터 「소득세법」 제50조·제53조·제59조의4(제3항·제5항·제9항)·제137조·부칙(법률 제21221호) 확인: 2026-10-11
- 법제처 국가법령정보센터 「소득세법」 개정 전 제59조의4(시행 2025. 10. 1.) 확인: 2026-10-11
- 법제처 국가법령정보센터 「소득세법 시행령」 제106조·제118조의6 확인: 2026-10-11
- 국세청 「근로소득」 연말정산 세액공제 안내 확인: 2026-10-11
- 재정경제부 카드뉴스 「2026년부터 이렇게 달라집니다」 확인: 2026-10-11
- 국세청 홈택스 확인: 2026-10-11